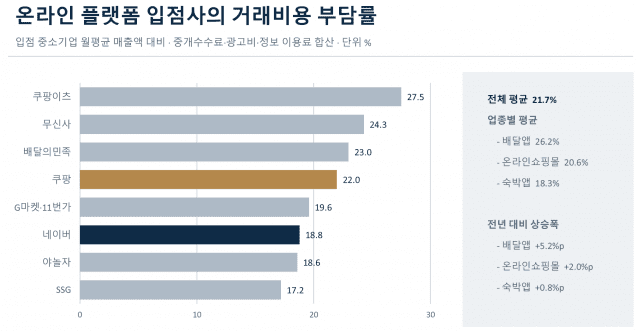
온라인 플랫폼에 입점한 중소기업은 월 매출의 21.7%를 플랫폼에 낸다. 중소기업중앙회가 지난달 내놓은 실태조사 결과다. 중개수수료와 광고비, 정보 이용료를 합친 금액이고 업종별로는 배달앱이 26.2%로 가장 높았다. 개별 플랫폼으로 보면 쿠팡이츠가 27.5%, 배달의민족이 23.0%, 쿠팡이 22.0%, 네이버가 18.8%였다. 판매자가 100만원어치를 팔면 그중 22만원이 플랫폼으로 넘어간다는 뜻이다.
넘어간 22만원은 두 장부에 다르게 적힌다. 판매자 장부에는 매출 100만원과 비용 22만원이 나란히 오르지만, 플랫폼 장부에 오르는 매출은 22만원뿐이다. 나머지 78만원은 플랫폼 계좌를 분명히 지나갔어도 그 회사의 매출이 아니다. 같은 거래 하나가 장부 두 곳에서 다른 크기로 기록되는 셈이다.

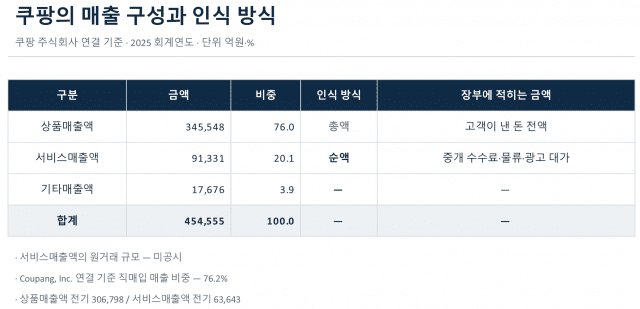
그 크기를 정하는 것이 총액 인식과 순액 인식이다. 쿠팡 주식회사의 지난해 연결 매출 45조 4555억원을 뜯어보면 두 방식이 함께 들어 있다. 쿠팡이 직접 사 와서 파는 물건값은 34조 5548억원으로 전체의 76.0%다. 남이 파는 물건을 중개하고 받은 수수료에 물류와 광고 대가를 묶은 서비스매출은 9조 1331억원으로 20.1%를 차지한다. 앞의 숫자는 고객이 낸 돈 전액이지만 뒤의 숫자는 그렇지 않다. 9조원이 떼어진 원래 거래가 얼마짜리였는지는 어느 장부에도 적히지 않는다.
떼어 온 몫만 적는 이유는 회사가 직접 써 두었다. 감사보고서 주석에는 "거래대가 전액을 수취하나 중개자의 역할을 제공하기 때문에 수수료만 매출로 인식"한다고 적혀 있다. 미국 증권거래위원회에 낸 사업보고서에도 같은 말이 있다. 거래 금액 전부를 받아 처리하지만 대리인으로 활동하므로 순수수료만 매출로 기록한다는 문장이다. 한국 장부와 미국 장부가 같은 설명을 쓰고 있으니 회계기준이 달라서 생긴 차이도 아니다.
두 기준이 같은 원칙을 쓰기 때문이다. 기업회계기준서 제1115호는 기업이 본인이면 받을 대가의 총액을, 대리인이면 보수나 수수료만 수익으로 인식하라고 정한다. 본인인지를 가르는 지표는 셋이다. 약속을 이행할 주된 책임이 있는지, 재고위험을 지는지, 값을 정할 재량이 있는지다. 쿠팡이 직접 사들인 물건은 팔리지 않으면 창고에 남고 할인도 쿠팡이 결정하니 셋을 모두 진다. 반면 판매자가 올린 상품은 쿠팡이 사 온 적이 없고 값도 판매자가 정하므로 셋 중 어느 것도 지지 않는다. 같은 앱 화면에 나란히 뜨는 두 상품이 장부에서는 이렇게 갈린다.
갈리는 방식은 쿠팡만의 일이 아니다. 배달앱은 음식값을 대신 받아 식당에 넘기고 중개 몫만 매출로 적으며, 숙박앱도 숙박비 전액이 아니라 수수료만 적는다. 앞서 본 부담률이 업종마다 다른 것은 떼어 가는 비율의 차이지만, 장부에 적히는 매출의 크기를 가르는 것은 그 비율이 아니라 위험을 어디까지 지느냐다.
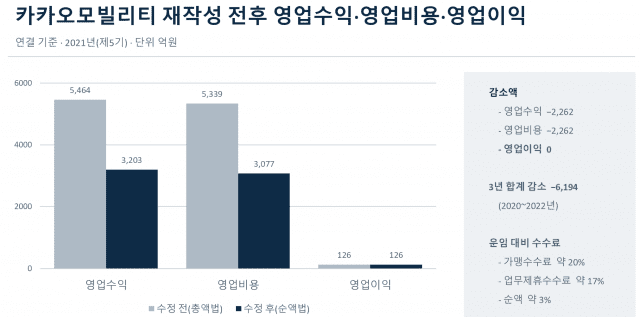
셋 중 무엇을 지는지가 애매해지면 숫자가 통째로 흔들린다. 카카오모빌리티는 가맹 택시와 두 개의 계약을 맺어 왔다. 자회사가 가맹본부로서 운임의 약 20%를 가맹수수료로 받고, 본사가 운행 데이터를 받고 마케팅에 참여시키는 대가로 약 17%를 돌려주는 구조다. 회사는 받은 돈을 영업수익으로, 돌려준 돈을 영업비용으로 각각 적었다. 금융감독원은 두 계약이 사실상 하나여서 상계한 약 3%만 수익이라고 봤고, 회사는 2024년 3월에 재무제표를 다시 썼다.
다시 쓴 장부에서 2021년 영업수익은 5464억원에서 3203억원으로 줄었다. 3년치를 합치면 6194억원이 사라졌다. 그런데 같은 표에서 영업비용도 정확히 같은 금액만큼 줄어, 영업이익 125억원은 1원도 움직이지 않았다. 택시는 그대로 달렸고 승객도 그대로 탔는데 매출만 41% 사라진 것이다. 증권선물위원회는 이를 중대한 회계처리기준 위반으로 보아 과징금 41억원을 매겼다.
움직이지 않은 이익과 반토막 난 매출은 낯선 조합이 아니다. 한국 백화점이 2003년에 같은 일을 겪었다. 입점 브랜드가 매장을 열고 백화점이 수수료를 떼는 구조에서, 팔린 물건값 전액을 백화점 매출로 적던 관행이 기업회계기준서 제4호 시행으로 수수료만 적는 방식으로 바뀌었다. 업계는 반발했다. 일본 백화점은 총액으로 적는데 한국만 순액으로 바꾸면 외국인 투자자가 두 나라 회사를 비교할 때 한국 백화점이 훨씬 작은 회사로 보인다는 이유였다.
작아 보이는 것이 실제로 문제였는지는 숫자로 확인됐다. 순액법으로 전환한 127개 기업을 추적한 연구가 있다(강선민 외, 2011). 매출은 백화점이 평균 53%, 종합상사가 38% 줄었지만 당기순이익에는 차이가 없었다. 눈여겨볼 것은 시장의 반응이다. 전환 이후 총액 기준 매출은 기업가치와 아무런 관련을 보이지 않았고 순액 기준 매출만 양의 관계를 유지했으며, 총액과 순액의 차이는 오히려 가치와 음의 관계를 보였다. 사라진 숫자가 애초에 값을 지니지 않았다는 뜻이다. 다만 연구는 순액 정보가 공시되기 전까지는 시장이 두 매출을 스스로 구분하지 못했다는 점도 함께 짚었다.
물론 총액으로 적는다고 매출을 부풀린 것은 아니다. 직매입은 팔리지 않으면 재고로 떠안고 값도 직접 정하니, 고객이 낸 돈 전액을 매출로 적는 편이 오히려 실질에 맞다. 쿠팡이 로켓배송을 위해 전국에 물류센터를 짓고 재고를 쌓아 둔 것도 그 위험을 실제로 지겠다는 선택이었다. 카카오모빌리티 역시 기준서 해석에 불분명한 데가 있어 두 방법 중 하나만 명확히 옳다고 판단하기 어려웠다고 주석에 적었고, 증선위도 고의로 단정하기는 어렵다며 중과실로 수위를 낮췄다. 달라진 것은 그 숫자가 쓰이는 자리다.
쓰이는 자리 가운데 하나가 제재이고, 개인정보 보호법은 과징금 상한을 전체 매출액의 3%로 정한다. 개인정보보호위원회는 지난 6월 쿠팡에 6246억원을 매기면서 그 회사를 "연간 매출액 약 30조를 상회하는" 사업자라고 적었다. 45조가 아니다. 사고가 난 이커머스 서비스 매출만 분모로 삼고 쿠팡이츠와 쿠팡플레이는 뺐기 때문이다. 지난 회에서 본 과징금의 크기는 결국 어떤 매출을 얼마나 넓게 세느냐에서 나왔다.
관련기사
- '3755만 명'은 자산인가, 부채인가2026.10.10
- 특례입학 300명, 졸업 성적표는 누가 보나2026.09.18
- 창고가 텅 비었다는 말의 두 가지 뜻2026.09.03
- 배당을 늘릴까, 공장을 지을까2026.08.19
투자자에게도 같은 질문이 남는다. 플랫폼을 매출 배수로 평가할 때 그 매출이 총액인지 순액인지 모르면 배수끼리 견줄 수가 없다. 직매입 비중이 큰 회사와 중개 중심 회사를 같은 잣대로 놓으면 앞의 회사가 언제나 싸 보이고, 반대로 중개 회사의 배수가 높다고 해서 고평가라 단정할 수도 없다. 이주훈·김현아(2025)가 카카오모빌리티 사례에서 짚은 지점도 여기다. 플랫폼은 이익보다 매출로 값이 매겨지는 업종이라 적는 방법이 바뀌자 기업가치 평가와 상장 일정이 함께 흔들렸다. 거래 구조는 하나도 바뀌지 않았는데 그랬다.
그래서 읽어야 할 곳은 매출 숫자가 아니라 그 아래 주석이다. 회사가 재고를 떠안는지, 값을 정하는지, 팔리지 않을 위험을 지는지가 거기 적혀 있다. 백화점은 그 질문에 답한 뒤로도 20년 넘게 영업하고 있다. 매출은 반으로 줄었어도 파는 물건과 받는 수수료는 그대로였다. 입점 중소기업이 매출의 22%를 내는 지금의 플랫폼도 다르지 않다. 장부에 적힌 45조와 그 안의 9조는 다른 회사의 숫자가 아니다.
자료 출처: 쿠팡 주식회사 연결감사보고서(2025 회계연도), Coupang, Inc. Form 10-K(FY2025), 카카오모빌리티 연결감사보고서 정정신고(2024), 금융위원회·증권선물위원회 보도참고자료, 개인정보보호위원회 보도자료, 중소기업중앙회 실태조사, 기업회계기준서 제1115호, 강선민 외(2011), 이주훈·김현아(2025)
*본 칼럼 내용은 본지 편집방향과 다를 수 있습니다.