지난 4일 코스닥에 스카이랩스가 상장했다. 2005년 제도가 생긴 지 21년 만의 기술특례상장 300호다. 기술력만 인정받으면 적자여도 문을 열어주는 제도인데, 올해 이 문으로 들어온 회사가 17곳으로 스팩을 뺀 코스닥 신규상장의 절반을 넘었다. 한국거래소는 300곳의 시가총액이 상장 당시보다 평균 147% 늘었다고 밝혔다. 알테오젠 한 곳은 140배가 넘게 뛰었다.
같은 날 거래소는 전문평가 운영체계 개편안을 놓고 공청회를 열었다. 연내 확정이 목표다. 금융위원회도 그날 코스닥 상장폐지 동향과 향후 제도운영 방향을 담은 설명자료를 냈다. 300호를 축하한 자리와 제도를 수술하겠다는 자리가 같은 날 있었던 셈이다.

평균 147%가 제도의 성적표라면, 투자자가 받아 든 성적표는 따로 있다. 거래소가 공개하는 공모가 대비 주가수익률 화면에는 2021년 9월 이후 상장한 코스닥 324곳이 들어 있는데, 기술특례 148곳과 일반기업 176곳이 섞여 있다. 9월 11일 종가를 기준으로 324곳을 확인했다.
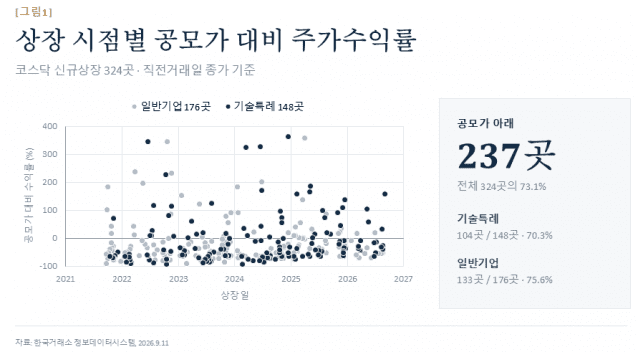
237곳, 전체의 73.1%가 공모가 아래였다. 기술특례만 추려도 148곳 가운데 104곳이 그랬으니, 공모가를 지킨 회사는 열 곳 중 세 곳인 셈이다.
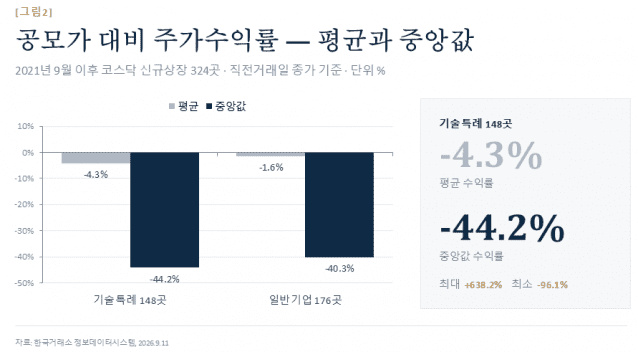
평균과 중앙값이 갈리는 데는 이유가 있다. 기술특례의 평균 수익률은 -4.3%로 본전 근처인데, 가운데 회사를 세워 보면 -44.2%다. 교실에 농구선수 한 명이 들어오면 평균 키는 올라가지만 가운데 앉은 학생의 키는 그대로인 것과 같다. 실제로 큐리옥스바이오시스템즈가 638% 오른 반면 E8은 96% 빠졌고, 거래소가 발표한 147%도 이 구조에서 나온 숫자다.
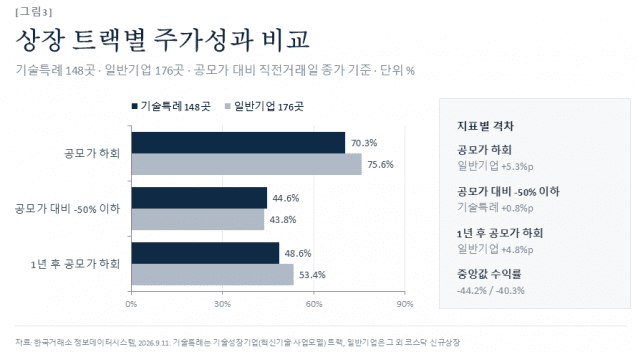
그런데 비교 대상을 옆에 세우면 이야기가 달라진다. 같은 기간 일반기업 176곳의 공모가 하회 비율은 75.6%로 기술특례보다 5.3%포인트 높았다. 중앙값도 -40.3%로 비슷하고, 상장 1년 뒤 수익률이 마이너스인 비율은 오히려 53.4%로 더 높다. 특례로 들어온 쪽이 정문으로 들어온 쪽보다 못하지 않았다는 말이다.
국내 실증도 같은 곳을 가리킨다. 2014년부터 2023년까지 코스닥 상장기업 532곳을 분석한 연구에서 기술특례상장과 일반상장의 단기·장기 주가성과에 유의한 차이가 나타나지 않았다(임완진 외, 2025). 특례상장기업이 뒤처질 것이라는 시장의 우려와 정반대 결과다.
그러면 어디에 문제가 있나. 상장 첫날이다. 324곳 가운데 245곳이 첫날 종가를 공모가 위에서 마쳤고, 기술특례만 보면 148곳 중 108곳으로 73%가 웃으며 출발했다. 그런데 그중 72곳이 지금 공모가 아래에 있다. 첫날 웃은 셋 가운데 둘이 손실을 안은 셈이다.
그렇다면 그 첫날 가격이 무엇 위에 서 있었는지를 따져봐야 한다. 금융감독원이 2022년부터 2024년까지 추정실적으로 공모가를 산정한 코스닥 105곳을 점검했더니, 상장 첫해 추정치를 모두 달성한 곳은 6곳뿐이었다. 83곳은 매출과 영업이익과 순이익을 나란히 밑돌았고, 그 105곳의 88.6%가 기술·성장특례 기업이었다.
괴리는 최근까지 이어지고 있다. 공시가 강화된 뒤 상장한 기술특례 91곳 가운데 46곳이 상장 첫해 매출이나 영업이익에서 100%가 넘는 괴리율을 보였으니, 절반을 넘는 숫자다.
추정이 부풀려지는 이유를 짚은 연구도 있다. 최대주주가 보호예수에서 풀린 뒤 지분을 판 기술성장기업은 그렇지 않은 기업보다 상장 첫해 추정순이익을 높게 잡았다(최성호·강유정, 2023). 상장을 사적 이익을 챙기는 통로로 쓸수록 기업가치를 높게 평가받으려 청사진을 크게 그린다는 뜻이다.
가격이 매겨지는 방식도 한몫한다. 기업가치가 불확실한데 공매도로 눌러줄 수단마저 없는 종목은 상장 직후 가장 낙관적인 사람들의 값으로 첫 가격이 정해진다. 그렇게 과대평가가 예측된 집단의 상장 첫날 수익률이 47%였다는 연구가 있는데(Patatoukas 외, 2022), 우리가 계산한 기술특례 148곳의 상장일 평균 수익률도 47.2%였다.
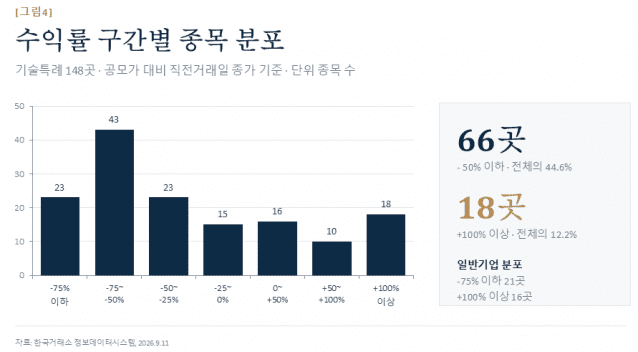
물론 이 분포를 실패로만 읽을 일은 아니라는 반론도 있다. 기술특례 148곳 가운데 수익률 -50% 이하가 66곳인데 +100% 이상도 18곳이니, 다수가 잃고 소수가 크게 버는 모양은 벤처 투자의 본래 구조에 가깝다. 연구개발은 5년에서 10년을 보고 가는데 상장유지 요건은 해마다 돌아온다는 지적도 타당하다. 다만 그 구조를 알고 들어가는 것과 모르고 들어가는 것은 전혀 다른 일이다.
제도는 이미 출구 쪽을 손보고 있다. 올해 7월부터 특례상장기업은 기업가치 제고 계획을 공시해야 상장폐지 요건을 유예받는데, 이 연재 2회에서 다룬 밸류업 공시가 상장을 유지하는 조건으로 들어온 셈이다. 300곳 가운데 감사의견 거절 등으로 퇴출된 곳은 지금까지 5곳이다. 문을 닫는 쪽은 이렇게 정비되고 있다.
그런데 연내 확정될 개편안이 손보는 곳은 반대편, 그러니까 입구의 전문평가 운영체계다. 기술을 더 촘촘히 가려내겠다는 방향인데, 앞의 숫자들은 문제가 기술을 고르는 자리가 아니라 값을 매기는 자리에 있다고 말한다. 같은 기간 정문으로 들어온 일반기업이 더 나쁜 성적표를 받아 들었기 때문이다.
관련기사
- 창고가 텅 비었다는 말의 두 가지 뜻2026.09.03
- 배당을 늘릴까, 공장을 지을까2026.08.19
- 주방을 넓힌 식당의 청구서2026.08.04
- 무신사, 상장예비심사신청서 제출…IPO 성큼2026.09.07
손댈 곳은 두 군데로 보인다. 하나는 금감원이 스스로 지적한 대목으로, 괴리율이 회사별로는 공시되지만 주관사별 비교공시가 없어 투자자가 견주어 볼 수 없다는 것이다. 다른 하나는 2023년 제도개선방안이 이미 참고 사례로 적어둔 홍콩 방식인데, 상장 전에 전문투자자가 실제로 자금을 넣게 해서 값을 정한 쪽이 위험도 함께 지게 만드는 구조다.
300호는 제도가 21년간 문을 열어두었다는 기록이다. 그 문으로 들어온 회사들이 그 뒤 어떻게 지냈는지는 또 다른 기록이다. 개편안이 어느 쪽 기록을 고치려는 것인지부터 물어야 한다.
자료: 한국거래소 정보데이터시스템(2026.9.12 조회), 한국거래소·금융위원회 보도자료, 금융감독원 「추정실적 기반 공모가 산정실태 점검」(2025.12.30), 임완진 외(2025) 벤처창업연구, 최성호·강유정(2023) 한국증권학회지, Patatoukas 외(2022) Management Science.
*본 칼럼 내용은 본지 편집방향과 다를 수 있습니다.