대기업 한 곳이 "제품이 완성되면 써 보겠다"고 했다. AI 솔루션을 개발하던 초기 기업의 창업자는 그 약속을 곧장 매출 계획서에 숫자로 적어 넣고 투자사를 찾아다녔다. 하지만 건너건너 의견을 물은 투자사들의 반응은 냉담했다. 아직 시장에서 검증되지 않았다는 이유였다.
딱한 것은 이 회사가 게으르거나 무능해서 막힌 게 아니라는 점이다. 고객은 제품이 다 만들어지면 쓰겠다고 했고, 제품을 만들려면 개발 자금이 필요했으며, 자금을 받으려면 고객이 돈을 내고 써 본 기록이 있어야 했다. 어느 쪽도 먼저 움직일 수 없는 교착 상태 속에서 투자는 끝내 무산됐다.

시중에 돈이 모자란 때도 아니었다. 올해 상반기 국내 벤처투자는 8조 8676억원으로 역대 최대였고 업력 3년 이하 초기 기업에 들어간 돈도 56.4% 늘었다. 100억원 넘는 투자를 받은 초기 기업 열여섯 곳 가운데 아홉 곳이 AI와 로보틱스 분야였다. 돈은 어느 때보다 많이 돌았지만 약속만 들고 온 회사 앞의 문턱은 그대로였다. 약속은 있었지만 실제로 오간 것은 없었고, 재무에서는 이 둘을 전혀 다르게 취급한다.
규모가 전혀 다른 회사들에서는 정반대 장면이 펼쳐지고 있다. 마이크로소프트와 메타, 오라클, 아마존, 알파벳이 최근 내놓은 분기보고서에는 같은 항목이 하나씩 들어 있다. 서명은 마쳤지만 아직 쓰기 시작하지 않은 건물과 설비의 임차 계약이고, 아마존을 뺀 네 곳은 그 대부분이 데이터센터라고 밝혔다. 마이크로소프트가 3646억 달러, 메타가 3557억 달러, 오라클이 2880억 달러, 아마존이 1649억 달러, 알파벳이 1305억 달러로, 다섯을 더하면 1조 3038억 달러다. 길게는 30년짜리 계약까지, 앞으로 내기로 한 임차료를 모두 더한 금액이다.
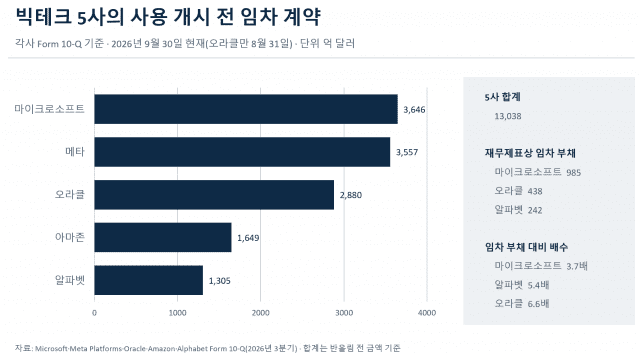
이 약속도 아직 건물을 넘겨받기 전이어서 재무제표의 부채로 적히지 않는다. 마이크로소프트의 재무제표에는 앞으로 낼 임차료가 985억 달러의 부채로 적혀 있다. 서명만 하고 아직 쓰지 않은 건물의 임차료 3646억 달러는 여기에 들어 있지 않다. 적힌 부채의 3.7배가 적히지 않은 채 주석에 글로만 남아 있는 것이다. 임차료는 건물을 쓰기 시작하는 날에야 갚아야 할 빚으로 재무제표에 올라가기 때문이다. 같은 셈을 하면 알파벳은 5.4배, 오라클은 6.6배다. 재무제표로 넘어오는 때는 계약마다 달라서, 메타가 서명해 둔 계약은 2036년까지 차례로 시작된다.
메타는 한 걸음 더 나갔다. 데이터센터를 짓는 합작회사를 따로 세워 지분은 20%만 갖고, 다 지어진 건물은 메타가 빌려 쓰기로 했다. 그러면서 임차가 끝났을 때 건물 값이 약속한 금액에 못 미치면 차액을 물어 주겠다고 보증했는데, 물어 줄 수 있는 최대 금액이 414억 9300만 달러다. 작년 말 280억 9100만 달러에서 아홉 달 만에 48% 늘어난 금액이다. 이 보증도 실제로 돈을 낼 가능성이 높지 않다는 이유로 부채에 올라 있지 않다. 국제결제은행은 올해 3월 이런 방식을 그림자 차입이라고 불렀는데, 경제적으로는 빚인데 재무제표의 부채에는 적히지 않는 의무라는 뜻이다(Eren 외, 2026).
물론 이런 약속을 빚을 감추는 장치로만 볼 수는 없다. 공급자와 장기 계약을 맺는 것은 가격과 물량을 미리 묶어 두는 위험관리 수단이고, 미국 상장기업의 기업-연도 가운데 20.8%가 이런 구매계약을 들고 있다(Almeida·Hankins·Williams, 2017). 전력과 GPU를 제때 확보하지 못하면 데이터센터는 빈 건물이 되니 몇 년 치를 미리 잡아 두는 것은 당연한 판단이기도 하다. 다만 적히지 않은 약속이 적힌 부채의 여섯 배까지 불어난 것은 위험관리라는 말만으로 설명되지 않는다.
그런데도 이쪽은 멈추지 않고 짓는다. 건물을 지어 빌려주는 쪽이 이 회사들은 10년 뒤에도 임차료를 낼 것이라고 믿기 때문이다. 앞의 스타트업에는 그 믿음을 세워 줄 실적이 아직 없었다. 스타트업이 받은 약속과 빅테크가 한 약속은 재무제표에서 똑같이 숫자가 되지 못하지만, 한쪽은 믿어 주는 상대가 없어 멈추고 다른 쪽은 믿어 주는 상대가 있어 건물이 올라간다. 갓 시작한 회사와 빅테크를 같은 저울에 올릴 수는 없다. 그러나 그 규모와 업력의 차이에 붙는 이름이 바로 신용이고, 둘을 가르는 것도 약속의 크기가 아니라 그 신용이다.
다만 주석에 있다고 해서 현금이 나가지 않는 것은 아니다. 건물을 쓰기 시작하면 임차료는 다달이 실제로 빠져나가고 그때는 계약을 되돌릴 수 없는데, 투자자가 지금 들여다보는 부채비율은 이 약속을 빼고 계산한 숫자다. 신용으로 버티는 구조에서는 그 신용이 얼마에 거래되는지가 재무제표보다 먼저 움직인다.
실제로 그 값이 움직이기 시작했다. 벌어들인 현금에서 투자에 쓴 돈을 뺀 잉여현금흐름은 다섯 곳 합계로 3분기에 마이너스가 됐다. 올해 1월부터 10월까지 AI 관련 채권 발행액은 6550억 달러로 작년의 두 배였다. 같은 빅테크 안에서도 사정은 갈린다. 적히지 않은 약속이 적힌 부채의 6.6배로 앞서 견준 세 곳 가운데 가장 큰 오라클은, 2035년에 갚기로 한 회사채 금리가 발행 때 연 5.2%에서 지난달 7.6%까지 올랐다. 돈을 빌려주는 쪽이 같은 회사에 더 높은 이자를 요구하기 시작했다는 뜻이다. 국제결제은행도 신용등급이 낮은 회사일수록 부도에 대비한 보험료가 더 가파르게 올랐다고 짚었다. 임차료를 낼 현금이 영업에서 남지 않으면 빌려서 내야 하고, 빌리는 값이 오르면 서명해 둔 약속의 무게도 함께 늘어난다.
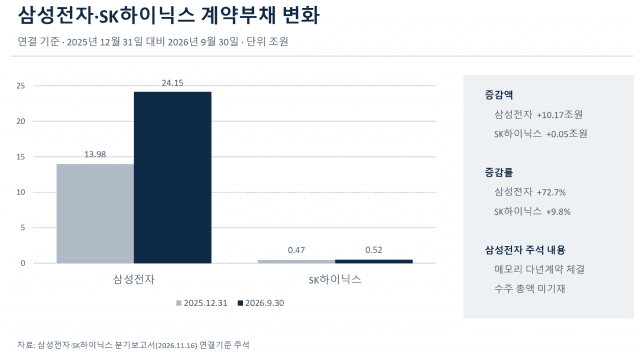
약속이 숫자가 되는 조건은 반도체 회사의 보고서에서 더 또렷하게 보인다. 삼성전자가 지난 16일 내놓은 분기보고서 주석에는 복수의 글로벌 고객사와 메모리반도체 다년 공급계약을 맺고 있다는 문장이 새로 들어갔다. 다만 수주 총액은 고객사 수요에 따라 달라질 수 있다는 단서가 붙었고 금액은 적히지 않았다. 보고서 뒷부분에서는 수량과 금액, 남은 주문 잔량이 영업비밀이어서 기재를 생략한다고 밝혔다. 숫자로 적힌 것은 고객이 미리 낸 돈뿐이다. 물건을 건네기 전에 받은 돈을 적는 계약부채가 아홉 달 만에 13조 9786억원에서 24조 1475억원으로 10조원 넘게 늘었다. 같은 기간 SK하이닉스의 계약부채는 4742억원에서 5208억원이 됐다. 아무리 큰 계약도 돈이나 물건이 건너가기 전에는 금액 없는 문장으로 남는다.
관련기사
- 45조와 9조는 같은 회사다2026.10.28
- '3755만 명'은 자산인가, 부채인가2026.10.10
- 특례입학 300명, 졸업 성적표는 누가 보나2026.09.18
- 창고가 텅 비었다는 말의 두 가지 뜻2026.09.03
약속이 힘을 갖는 길은 결국 둘이다. 돈이 먼저 건너와 숫자가 되거나, 숫자가 되지 못해도 믿어 줄 만한 신용이 있거나. 신용이 아직 없는 창업자라면 약속받은 금액을 키우기보다 작더라도 선금이 붙은 계약으로 바꾸는 편이 낫다. 투자사가 찾는 것은 약속의 크기가 아니라 돈이 오간 흔적이기 때문이다. 빅테크에 투자하는 사람이라면 부채비율만 볼 것이 아니라 주석에 적힌 약속과 그 회사 채권에 붙는 금리를 함께 봐야 한다.
국내 반도체 회사의 주주라면 다년계약이라는 말보다 계약부채가 얼마나 늘었는지를 확인하면 된다. 신용으로 짓는 건물은 신용이 흔들릴 때 가장 먼저 무거워진다.
*본 칼럼 내용은 본지 편집방향과 다를 수 있습니다.