LIG D&A가 중동 천궁-II 수출 확대에 힘입어 매출을 늘렸지만, 국내 연구개발 사업 비중 증가로 영업이익은 감소했다.
LIG 디펜스&에어로스페이스(이하 LIG D&A)는 올해 3분기 잠정 매출 1조 713억원, 영업이익 676억원을 기록했다고 6일 공시했다. 전년 동기 대비 매출은 2.1% 증가한 반면 영업이익은 24.6% 줄었다.
영업이익 감소에는 국내 사업의 매출 구성 변화가 영향을 미쳤다. 전체 매출에서 연구개발 사업이 차지하는 비중은 지난해 3분기 18.8%에서 올해 24.5%로 높아졌다. 국내 사업 내 연구개발과 양산 매출 비중도 2대 8에서 3대 7로 바뀌었다.

여기에 연구개발비와 인건비, 운송료 등 판매관리비가 증가했고 약 90억원의 손실충당금과 미국 로봇기업 고스트로보틱스 관련 영업손실 약 100억원도 반영됐다. 이에 따라 영업이익률은 지난해 3분기 8.5%에서 올해 6.3%로 2.2%포인트 하락했다.
당기순손익은 82억원 적자로 돌아섰다. 구미3하우스 생산능력 증설을 위해 기존 생산시설을 철거하는 과정에서 약 220억원 일회성 유형자산손상차손이 발생했고, 환율 하락에 따른 거래·평가손실도 영향을 줬다.
매출 성장은 중동 수출 사업이 뒷받침했다. 아랍에미리트(UAE)와 사우디아라비아의 천궁-II 사업이 본격화하면서 약 1000억원의 수출 매출 증가 효과를 냈다. 회사는 특히 사우디아라비아 사업이 양산 진입 단계에 있어 앞으로도 매출 확대에 기여할 것으로 예상했다.
전체 수출 매출은 2174억원으로 전년 동기 1871억원보다 16.2% 증가했다. 전체 매출에서 수출이 차지하는 비중도 17.8%에서 20.3%로 확대됐다.
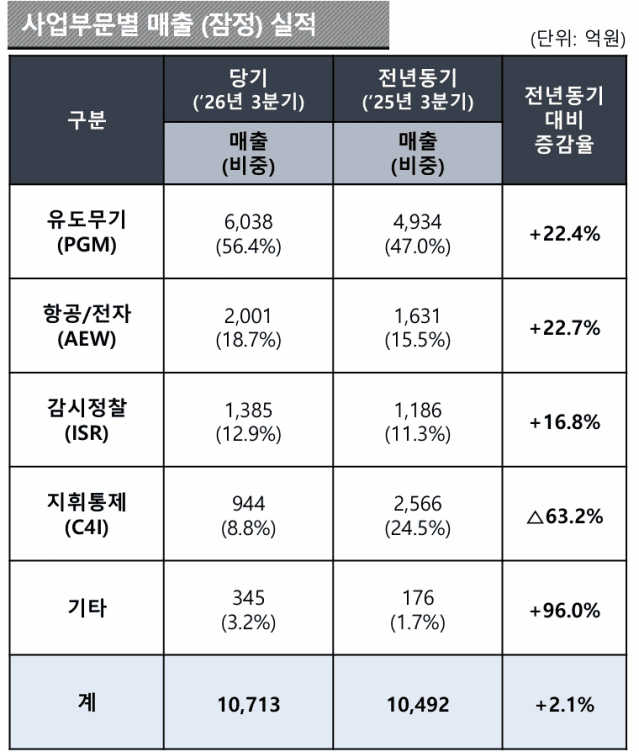
사업별로는 유도무기(PGM) 부문 매출이 6038억원으로 전년 동기 대비 22.4% 증가했다. 수출형 천궁-II와 국내 천궁-II, 중어뢰-II 양산 등이 성장을 이끌었다.
항공전자·전자전(AEW) 부문 매출은 KF-21 전자전·항공전자 장비와 중고도 무인항공기(MUAV) 지상통제기지 사업 등에 힘입어 22.7% 증가한 2001억원을 기록했다. 감시정찰(ISR) 부문도 1385억원으로 16.8% 늘었다.
반면 지휘통제(C4I) 부문은 매출이 944억원으로 전년 동기 대비 63.2% 감소했다. 정찰용 무인수상정과 레이저 무장체계 등 기타 사업 매출은 345억원으로 96.0% 증가했다.
관련기사
- LIG D&A, 2년 입찰 제한에도 "사업 영향 제한적"2026.10.22
- LIG D&A, 하반기 세 자릿수 채용…AI·사이버보안 인재 모집2026.09.02
- LIG D&A, 英 밥콕과 방산 동맹…해양·무인체계 공동 개발2026.07.23
- LIG D&A, 제재 심의 앞두고 조직개편…부문장 7명 중 4명 교체2026.10.19
3분기 말 수주잔고는 24조 5400억원으로 전 분기 24조 5700억원과 비슷한 수준을 유지했다. 이 가운데 수출 수주잔고는 14조 5600억원이며, UAE·사우디아라비아·이라크 천궁-II 사업이 10조 300억원을 차지한다.
3분기 신규 수주는 6125억원으로 집계됐으며, 올해 누적 신규 수주액은 1조 1440억원이다.