리바이스가 복고풍 데님 제품 인기에 힘입어 실적 회복세를 보이고 있다. 자체 온라인몰과 브랜드 매장을 통한 소비자 직접판매(DTC)를 확대하는 전략도 매출 성장에 힘을 보태고 있다.
4일(현지시간) 월스트리트저널(WSJ)에 따르면 리바이스는 오는 11월 끝나는 회계연도 매출이 최대 7.5% 증가할 것으로 전망하고 있다. 코로나19 이후 기저효과에 따른 반등을 제외하면 2019년 재상장 이후 가장 높은 연간 매출 증가율이다.
올해 회계연도 상반기 매출은 전년 동기 대비 11% 이상 증가한 33억 달러(약 4조 4418억원)를 기록했다. 회사는 실적 개선에 따라 연간 전망치를 두 차례 상향했으며 이번 주 3분기 실적을 발표할 예정이다.
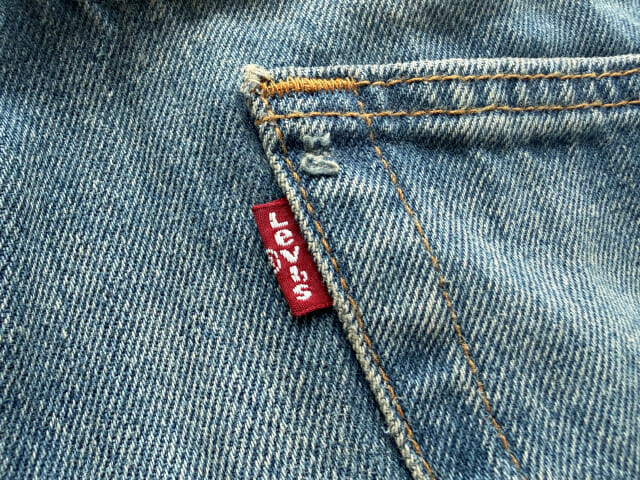
외신은 회사의 최근 실적 개선에 로라이즈와 여유로운 핏 등 1990년대 스타일이 다시 인기를 얻은 영향이 컸다고 설명했다. 이에 리바이스는 관련 제품군을 확대하고 있다.
청바지 이외 제품 비중도 늘리고 있다. 회사는 슬립드레스와 가죽재킷, 상의 등으로 제품군을 확대하며 데님 중심 사업구조에서 벗어나 전체 의류를 판매하는 브랜드로 영역을 넓히고 있다.
DTC 확대도 실적 개선의 주요 요인으로 꼽힌다. 리바이스는 과거 백화점과 외부 유통업체 의존도가 높았지만 최근 자체 웹사이트와 브랜드 매장을 확대하고 있다. 이를 통해 수요가 높은 제품을 직접 노출하고 청바지와 함께 다른 의류를 판매하는 교차판매도 강화하고 있다.
외신은 과거 리바이스가 전자상거래 전환에 늦게 대응하면서 판매 부진을 겪었다고 보도했다. 신축성이 높은 청바지와 프리미엄 데님이 인기를 얻는 동안에도 기존 도매 유통 중심 사업을 유지하면서 경쟁력이 약화됐다는 설명이다.
관련기사
- KT알파쇼핑, 가을 쇼핑 공략…패션·식품·리빙 할인2026.09.30
- 현대홈쇼핑 패션 PB '머티리얼랩' 매출 30%↑…4050 공략 통했다2026.09.08
- 하이브, 한국패션협회와 맞손...K-팝 IP 기반 패션 사업 확대2026.07.23
- 리바이스, 예상보다 좋은 실적에 연 매출 전망치↑2026.07.09
다만 매출 회복이 이익 증가로 그대로 이어지지는 않고 있다. 마케팅 비용과 관세 부담이 커진 데다 주문처리 업무 일부를 외부 업체에 맡기면서 관련 비용도 증가했다.
브랜드 매장 확대 역시 부담 요인이다. 자체 매장이 늘어날수록 부동산과 점포 운영 역량이 중요해지는 데다 생활비 상승으로 소비 여력이 줄어든 상황에서 오프라인 소비가 지속될지도 변수다.