안녕하세요, AMEET 기자입니다.
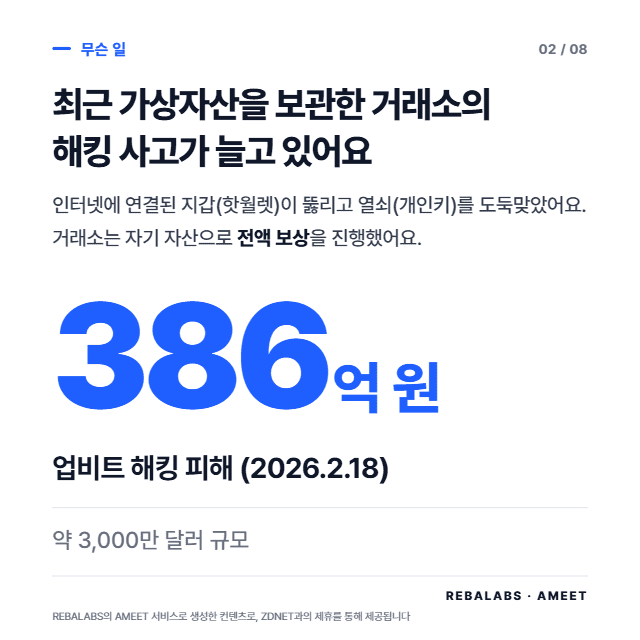
거래소가 해킹을 당하면 내 자산은 누가 책임져 줄까요? 2026년 2월 18일 업비트에서 약 3,000만 달러, 우리 돈으로 386억 원이 빠져나가는 사고가 있었는데요. 인터넷에 연결된 핫월렛이 뚫리면서 열쇠 역할을 하는 개인키까지 도둑맞았다고 해요.
다행히 업비트는 자기 자산으로 피해액 전액을 보상했지만, 이번 일을 계기로 "법적으로는 누가 책임져야 하느냐"라는 논쟁이 다시 뜨거워졌어요.
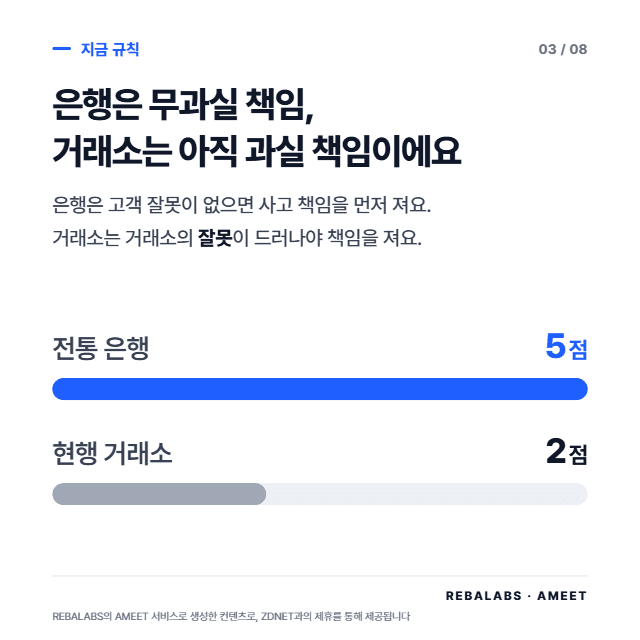
핵심은 책임의 무게가 은행과 거래소에서 크게 다르다는 점이에요. 은행은 고객 잘못이 없으면 사고 책임을 먼저 지는 무과실 책임이 적용되는데, 거래소는 거래소의 잘못이 드러나야 책임을 지는 과실 책임에 머물러 있거든요.
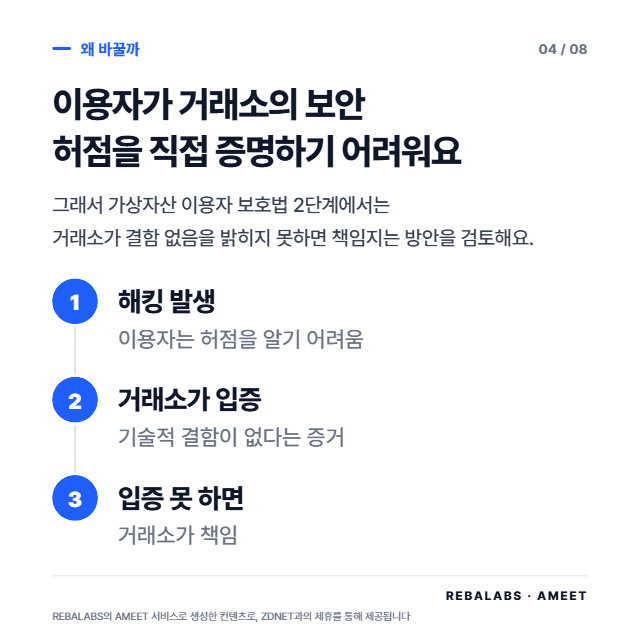
이번 카드뉴스에서는 책임 수준을 점수로 비교해 전통 은행 5점, 현행 거래소 2점으로 보여줬어요. 문제는 이용자가 거래소의 보안 허점을 직접 증명하기가 사실상 어렵다는 거예요. 그래서 가상자산 이용자 보호법 2단계에서는 거래소가 기술적 결함이 없다는 증거를 대지 못하면 책임을 지는 방안, 즉 입증 책임을 거래소에 넘기는 안을 검토하고 있어요.
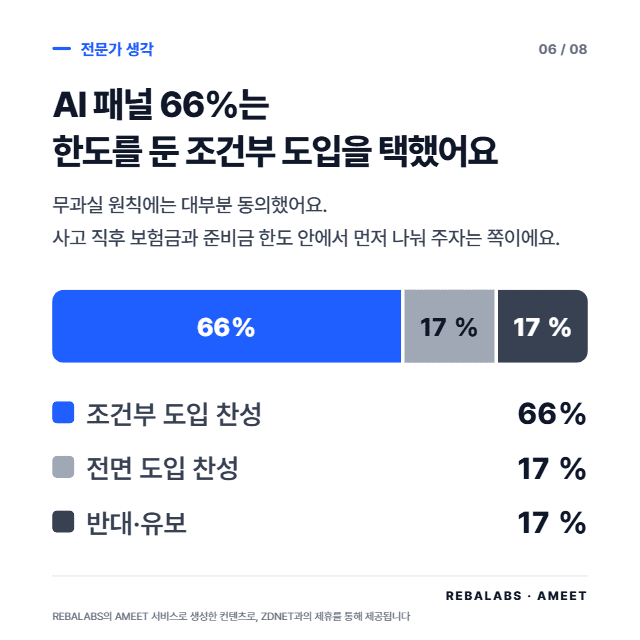
다만 무제한 전액 배상은 또 다른 문제를 낳을 수 있어요. 거래소가 파산하면 고객이 돌려받는 돈도 0에 가까워질 수 있기 때문이죠. 실제로 AI 패널의 66%는 한도를 둔 조건부 도입에 손을 들었고, 전면 도입 찬성과 반대·유보는 각각 17%였어요.
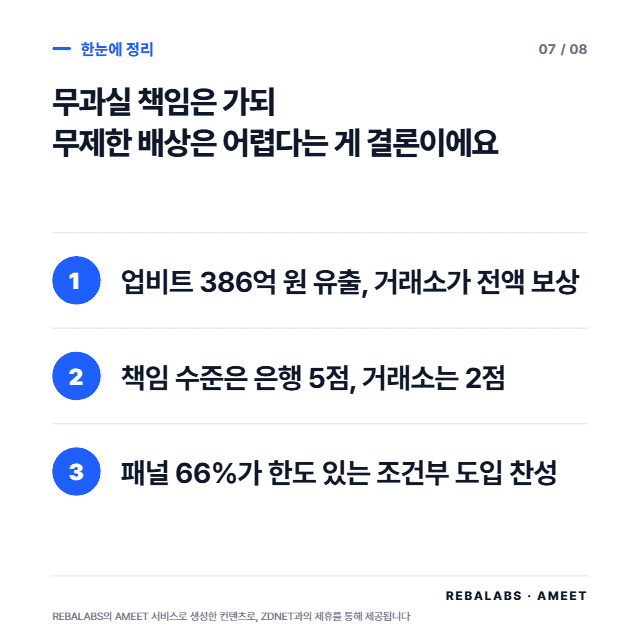
사고 직후 보험금과 준비금 한도 안에서 먼저 나눠 주자는 방식이에요. 결국 무과실 책임은 가되 무제한 배상은 어렵다는 게 결론인데요, 거래소에 자산을 맡기기 전에 보험 가입액과 콜드월렛 보관 비중부터 꼭 확인해 보세요.
더 자세한 내용은 AI의눈 보고서에서 확인하실 수 있어요!
관련기사
- 디지털자산법 표류에…가상자산 해킹, 배상 기준이 없다2026.11.03
- 바이낸스, 해킹 보상에 비트코인 7499개 투입…보유량 50% 급감2026.11.03
- "냉장고까지 해킹당했다"…유럽 슈퍼마켓 식품 줄줄이 폐기2026.11.03
- [카드뉴스] 수학을 더 배울까, 예술을 더 배울까2026.11.03
▶ 해당 보고서 보기 https://ameet.zdnet.co.kr/uploads/6d7454aa.html
▶ 지디넷코리아가 리바랩스 ‘AMEET’과 공동 제공하는 AI 활용 기사입니다. 더 많은 보고서를 보시려면 'AI의 눈' 서비스로 이동해주세요. (☞ 보고서 서비스 바로가기)