"장기 금리 상승이 PCE·고용 호재를 눌렀다."
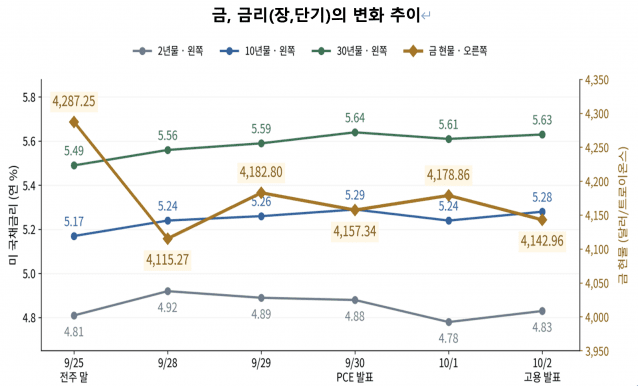
10월 첫째 주 금시장은 거시경제 지표와 시장 펀더멘털이 정면충돌하며 극심한 롤러코스터 장세를 연출했다. 8월 개인소비지출(PCE) 물가지수가 예상치를 밑돌고, 9월 비농업 고용지표마저 시장 전망을 대폭 밑도는 쇼크를 기록하자 시장은 즉각 '배드 이즈 굿(Bad is Good)' 논리에 환호하였다. 연준의 추가 금리 인상론이 힘을 잃고 달러화가 급락하면서 국제 금값은 순간적으로 상승하였다. 그러나 치솟던 금값은 장중 가파르게 꺾이며 상승분을 고스란히 반납하고 하락 마감하였다. 금 투자자들이 고대하던 '물가 안정'과 '고용 둔화'라는 쌍끌이 호재가 확인되었음에도 불구하고, 금 시장이 고개를 숙일 수밖에 없었던 이유는 무엇일까.

이번 주의 질문은 금리 동결 가능성이 높아졌느냐를 넘어, 왜 그 기대만으로 금값을 지탱하지 못했느냐에 있다.
PCE 둔화와 고용 지표 발표…연준의 금리 동결에 힘을 실었다
미국 상무부 경제분석국(BEA)에 따르면 8월 개인소비지출(PCE) 물가지수는 전월 대비 0.3%, 전년 동월 대비 3.4% 올랐다. 식품과 에너지를 제외한 근원 PCE는 각각 0.2%, 3.0% 상승했다. 시장은 예상보다 완만한 물가 상승을 10월 추가 금리 인상 필요성이 줄어드는 신호로 받아들였다.
PCE는 가계가 소비하는 상품과 서비스의 가격 변화를 폭넓게 반영한다. 금시장에서는 이 지표가 연준의 정책 경로를 바꿀 수 있다는 점이 중요하다. 물가 압력이 예상보다 약하면 추가 인상 우려가 줄고, 채권 매수와 금리 하락을 거쳐 이자를 지급하지 않는 금의 보유 부담이 완화될 수 있다.
그렇다고 이번 발표를 물가 안정의 완성으로 해석하기는 어렵다. 연준의 2% 물가 목표와 비교하면 상승률이 여전히 높고, BEA가 발표한 8월 실질 소비지출은 전월보다 0.6% 늘었다. 소비가 유지되는 가운데 물가가 얼마나 지속적으로 둔화하는지가 다음 판단의 핵심이다.
로이터는 미 노동통계국(BLS)이 9월 비농업 고용을 2만9천 명 증가했다고 보도하였다. 예상치 9만 명을 밑돌았고 실업률은 8월 4.1%에서 9월 4.2%로 높아졌으며, 시간당 평균임금은 전월 대비 0.1%, 전년 동월 대비 3.0% 상승했다. 신규 채용과 임금 상승 압력이 함께 완만해진 모습이다.
특히 BLS는 7월 고용은 2만1천 명 증가에서 1만 명 감소로, 8월은 16만2천 명에서 13만3천 명 증가로 수정 발표하였다. 9월 한 달의 부진에 이전 두 달의 하향 조정이 겹쳤다는 뜻이다.
이는 연준이 추가 금리 인상 결정에 있어 경기 부담을 더 신중하게 검토할 근거가 되었으며 CME Fedwatch에서도 10월 금리 동결을 78%로 예상하였다. 시장은 즉각 반응을 하였다.
채권 매수로 금리가 하락했고 금은 반등하였다. 그러나 장중 상승분을 모두 반납하고 하락전환을 하였다. 역시 장기 금리 상승이 문제였다.
장기 금리 상승을 주도한 방아쇠는 무엇인가
금주 미국 10년물 금리를 5.3%대로 폭등시킨 원인은 미국의 만성적인 재정 부실, 빅테크의 유동성 흡수, 그리고 중동 에너지 공급망 위기였다.
첫째, 미국의 재정 부실이다.
로이터는 미 재무부의 2026 회계연도 11개월 누적 재정적자가 1조 9,700억 달러로 전년도 연간 총적자(1조 7,750억 달러)를 11개월 만에 조기 돌파했다는 소식을 집중 보도하였다. 또한, 미 재무장관이 시장 불안을 잠재우고자 60억 달러 규모의 구형 장기 국채 조기 환매(Buyback)를 실행했으나 52억 달러 집행에 그쳤으며 이는 미국의 국채 공급 과잉을 시장이 더 이상 자율적으로 흡수하지 못한다는 점을 정부가 자인한 것으로 시장의 신뢰 상실이 10년물과 30년물 금리 상승을 촉발했다고 지적하였다.
둘째, 빅테크의 역대급 회사채 발행이 채권 시장의 유동성을 흡수하였다.
크리스틴 라가르드 ECB 총재와 전설적 투자자 스탠리 드러켄밀러는 최근 장기 국채 금리 급등의 구조적 배후로 ‘하이퍼스케일러(빅테크)들의 공격적인 자본적 지출(Capex)과 회사채 발행’을 지목하였다. WSJ는 마이크로소프트, 아마존, 알파벳, 오라클 등 주요 테크 기업들이 AI 데이터센터 구축 자금을 마련하기 위해 수백억 달러 규모의 우량 회사채를 쏟아냈으며 이로 인해 민간 및 기관 투자자들의 여유 자금이 고금리 빅테크 회사채로 쏠리면서, 미국 정부의 국채를 사줄 자금이 고갈되는 ‘구축 효과(Crowding-out effect)’가 발생하였다고 보도하였다.
셋째, 중동 에너지 물류 리스크와 2차 인플레이션 공포가 재점화 되었다.
협상 타결 기대로 90달러대 후반까지 밀렸던 브렌트유가 미 항공모함 전단 파병과 강경 발언 직후 4% 이상 반등하며 배럴당 103~105달러 선을 재돌파하였다. 로이터는 사우디 동서 송유관 피격에 이어 호르무즈 해협 정상화가 무산되자, 채권 시장은 향후 몇 달간 유가발 2차 인플레이션이 불가피하다고 보도하였다. 즉, 에너지 비용이 다른 상품과 서비스 가격으로 전가될 위험은 연준의 조기 금리 완화 기대를 제약하는 요인이었다.
정리하면, 상기 세 요인이 결합해 10년물 금리를 5.3%대로 밀어 올렸고, 무이자 자산인 금의 실질 보유 비용을 극대화시켜 금값의 하락 반전을 이끌었던 것이다.
[독자를 위한 정리]
이자가 없는 금을 보유할 때의 기회비용은 안전한 이자수익을 포기하는 데서 생긴다. 물가를 감안한 국채 수익률이 높아지면 금의 상대적 매력은 약해질 수 있다. 반대로 실질금리 하락은 금의 부담을 줄인다. 다만 중앙은행 매입, 위험 회피 수요, 달러와 투자자금 흐름도 작용하므로 금리만으로 금값을 기계적으로 예측해서는 안 된다.
이번 주 자료를 종합하면 PCE와 고용 둔화는 금에 우호적인 정책 기대를 만들었지만, 높은 장기금리가 그 효과를 제한한 것으로 해석할 수 있다. FOMC의 금리 동결은 추가 긴축을 잠시 멈춘다는 의미이며, 이미 높아진 시장금리와 금융비용이 곧바로 낮아진다는 뜻은 아니다.
이번 주가 남긴 메시지는 명확하다. 금리 동결 기대는 금값의 하락 압력을 덜어주는 재료지만, 상승 추세의 보증서는 아니다. 금시장의 다음 방향은 지표가 만든 기대가 실제 장기금리와 달러의 하락으로 이어지는지에 달려 있다.
*본 칼럼 내용은 본지 편집방향과 다를 수 있습니다.