전기차 핵심 부품인 배터리를 둘러싼 완성차와 배터리 업체 역할이 달라지고 있다. 배터리 완제품을 공급받던 완성차 업체들이 셀의 성능과 구조를 직접 설계하고 실제 대량생산은 전문 배터리 업체에 맡기는 방식으로 영역을 넓히면서다. 반도체 산업의 '팹리스(설계)-파운드리(생산)'와 닮은 새로운 분업 구조가 배터리 산업에서도 나타나고 있다는 분석이다.
26일 업계에 따르면 현대자동차는 최근 배터리 셀 설계 역량을 강화하면서 대량생산은 전문 협력사에 맡기는 전략을 구체화하고 있다.
현대차는 지난달 열린 ‘2026 CEO 인베스터 데이’에서 자체 개발한 고성능 배터리 셀을 공개했다. 기존에 사용하던 하이니켈 셀보다 출력을 두 배 이상 높이고 충전 시간을 40% 단축한 제품으로, 내년 상반기 출시할 주행거리연장형 전기차(EREV)에 처음 적용할 예정이다.

현대자동차는 당시 자체 설계한 EREV용 배터리를 협력사를 통해 생산하는 '팹리스·파운드리' 모델을 추진한다고 설명했다. 현대차가 직접 배터리 제조사업에 뛰어들기보다는 차량에 최적화된 셀의 사양과 구조, 성능을 정의하고 생산은 배터리 전문기업의 양산 역량을 활용하겠다는 것이다.
배터리 기술 내재화를 위한 투자도 늘리고 있다. 현대차그룹은 약 1조 2000억원을 투입해 경기 안성에 '미래 모빌리티 배터리 캠퍼스'를 구축하고 있다. 올해 말 완공을 목표로 하는 이곳에서는 셀 설계뿐 아니라 공정기술과 차량 제어를 연계한 연구까지 진행한다. 연구시설에서 실제 생산공정에 가까운 검증을 수행한 뒤 양산은 전문 배터리 업체와 협력하는 구조다.
이 같은 움직임은 현대차만의 전략은 아니다. 글로벌 완성차 업체들도 배터리 업체가 만든 제품을 단순 구매하는 데서 벗어나 셀 개발 단계부터 깊숙이 관여하고 있다.
제너럴모터스(GM)는 자체 배터리 연구시설에서 셀 화학조성과 구조를 개발하면서 LG에너지솔루션, 삼성SDI 등과 공동개발을 확대하고 있다. GM과 LG에너지솔루션은 리튬망간리치(LMR) 각형 배터리를 공동 개발해 2028년 미국에서 양산할 계획이다. GM이 2015년부터 LMR 기술을 연구해온 가운데 LG에너지솔루션의 소재·양산 기술을 결합하는 방식이다.
지난달에는 GM과 삼성SDI도 고에너지밀도·급속충전 기술을 적용한 차세대 각형 배터리를 공동 개발하기로 했다. 흥미로운 점은 동시에 GM이 삼성SDI와 추진하던 미국 배터리 합작공장 지분을 삼성SDI에 넘겼다는 것이다. 직접 생산시설을 공동 보유하는 방식은 축소하면서도 제품 개발 단계 기술 협력은 이어가는 형태다.
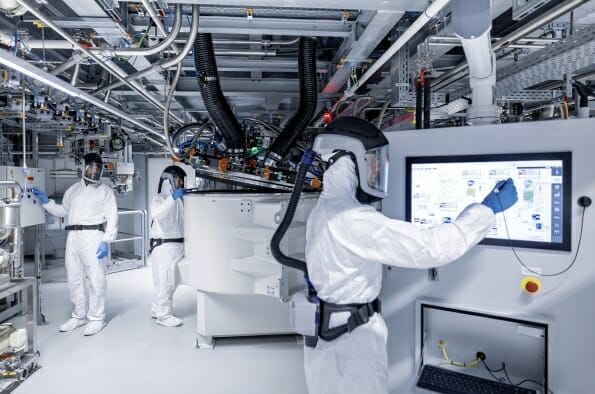
메르세데스-벤츠도 독일 슈투트가르트의 배터리 연구시설 'e캠퍼스'에서 셀 화학조성과 제품 설계, 소규모 시험생산까지 수행한다. 여기서 확보한 셀 설계·공정 기술을 향후 협력사의 양산 배터리 셀에 적용한다는 방침이다.
모든 완성차 업체가 생산을 외부에 맡기는 것은 아니다. 폭스바겐은 한발 더 나아가 배터리 자회사 파워코를 설립하고 셀 설계부터 생산까지 직접 가져가는 수직계열화 전략을 택했다. 파워코는 지난해 12월 독일 잘츠기터 공장에서 자체 셀 생산을 시작했다. 유럽 완성차 업체가 자체적으로 배터리 셀을 개발·생산하는 첫 사례기도 했다.
완성차 업체들이 배터리 설계에 직접 뛰어드는 배경에는 원가와 차량 성능이 있다. 배터리는 전기차 제조원가에서 차지하는 비중이 큰 데다 주행거리와 충전속도, 출력, 안전성까지 차량의 핵심 상품성을 좌우한다. 완성차 업체 입장에서는 셀을 외부 업체의 완제품으로 구매하는 것보다 차량별로 필요한 성능과 가격을 직접 정의할수록 제품 개발과 원가 관리에서 주도권을 높일 수 있다.
배터리 업체와의 관계에도 변화가 불가피하다. 완성차가 셀 사양과 핵심 설계까지 가져갈 경우 배터리 기업의 역할은 자체 제품을 개발해 판매하는 데서 고객사가 원하는 셀을 높은 수율과 낮은 비용으로 구현하는 쪽으로 확대될 수 있다. 동시에 완성차가 여러 배터리 업체에 동일하거나 유사한 사양의 생산을 맡길 수 있게 되면 공급처 다변화와 가격 협상에도 유리해질 수 있다.

다만 배터리 산업이 반도체처럼 설계와 제조가 완전히 분리되기는 어렵다는 게 업계의 시각이다. 반도체는 설계도에 따라 서로 다른 파운드리가 제품을 생산하는 산업 구조가 확립돼 있지만, 배터리는 양극·음극·전해질의 소재 조합부터 코팅·조립·활성화 등 제조공정까지 최종 성능과 안전성에 직접적인 영향을 준다. 양산 과정에서 수율과 품질을 확보하는 공정기술 역시 배터리 업체의 핵심 경쟁력이다.
관련기사
- 다 쓴 전기차 배터리 ESS로…현대차·기아, 실증 추진2026.09.10
- 삼성SDI, GM과 美배터리 합작 종료..."각형 배터리 공동개발"2026.08.11
- 트럼프는 '평화와 번영'·시진핑은 '인간 통제'…미중 정상 AI 시각차2026.09.25
- 아이폰18프로 먹통·강제 재부팅...애플, 내주 SW 업데이트2026.09.25
실제로 GM도 자체 배터리 연구 역량을 강화하면서 LG에너지솔루션과 LMR을, 삼성SDI와 차세대 각형 배터리를 각각 공동 개발하고 있다. 완성차가 설계하고 배터리사가 그대로 찍어내는 일방적인 위탁생산보다는 두 산업의 기술이 개발 단계부터 결합하는 공동개발 성격이 강한 셈이다.
업계에서는 향후 완성차 업체가 차량에 필요한 배터리의 성능과 구조를 주도적으로 정의하고, 배터리 업체가 소재·공정·양산 기술을 더해 제품화하는 방식이 확산될 것으로 보고 있다. 배터리 산업 경쟁구도가 단순한 셀 공급사와 고객사 관계에서 설계와 제조 역량을 나눠 갖는 새로운 분업 관계로 바뀌고 있는 것이다.