삼성전자가 인공지능(AI) 반도체 수요 강세에 힘입어 3분기 반도체 사업에서 100조원이 넘는 영업이익을 올렸다. 역대 최대 실적이다. 올해 84조원대의 대규모 시설투자를 단행해 내년에도 이어질 AI 메모리 '초과 수요' 시장 주도권을 확고히 쥔다는 방침이다.
삼성전자는 29일 3분기 실적발표에서 반도체 사업을 담당하는 DS부문 실적이 매출 147조 1000억원, 영업이익 106조 5000억원이라고 밝혔다. 전년 동기 대비 매출은 344%, 영업이익은 1421% 급증했다. 올해 3분기 전사 매출은 195조 2532억원, 영업이익은 107조 4405억원이다.
호실적은 메모리 사업부가 견인했다. 3분기 메모리 매출만 140조 7000억원이었다. 역대 최대 실적을 갈아치웠다.
삼성전자는 "수요 모멘텀이 높은 서버 응용을 필두로 전 응용 시장 가격이 상승했다"며 "특히 업계 최고 제품 경쟁력을 갖춘 6세대 고대역폭메모리(HBM4) 판매 대폭 확대와 서버용 SSD(eSSD) 수요 증가에 적극 대응한 것이 주효했다"고 설명했다.
시스템LSI와 파운드리(반도체 위탁생산) 사업도 실적 개선세를 이어갔다. 시스템LSI는 모바일 시스템온칩(SoC)과 센서의 하반기 신모델 진입으로 매출이 성장했고, 플래그십향 SoC와 2억 화소 센서의 안정적 양산체제를 구축했다. 파운드리는 HBM 베이스 다이 매출 성장과 함께 2나노미터(nm, 10억분의 1m) 2세대 모바일 신제품 및 4나노 신경망처리장치(NPU) 본격 양산을 시작하며 선단 공정 확판에 속도를 냈다.
삼성전자는 4분기에도 AI 시장 선점을 위한 인프라 투자가 지속될 것으로 보고, AI용 제품 중심 운영전략을 강화한다. 신규 GPU·CPU향 제품 위주로 메모리 수요가 추가 확대될 것으로 예상됨에 따라 HBM과 서버향 D램, SSD 판매비중을 높일 계획이다.
내년 메모리 시장 전망도 낙관적이다. 삼성전자는 "AI 생태계 확장 기조가 유지되며 AI 서버 인프라 투자가 가속될 전망"이라며 "AI 연관 제품 주도 메모리 수요 증가폭이 매우 높아 공급부족(쇼티지)은 올해 대비 오히려 심화될 것"으로 내다봤다.
관련기사
- [1보] 삼성전자, 3분기 영업익 107.4조원...반도체만 106.5조원2026.10.29
- 삼성전자, 분기 영업익 100조 첫 돌파...글로벌 빅테크 '최초'2026.10.08
- 삼성전자, 올해 스마트폰 출하 목표 2.4억대→2.3억대 하향2026.10.09
- 삼성전자, 차세대 'z낸드' 개발영역 넓힌다…맞춤형 AI 메모리 전략2026.10.12
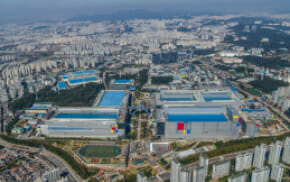
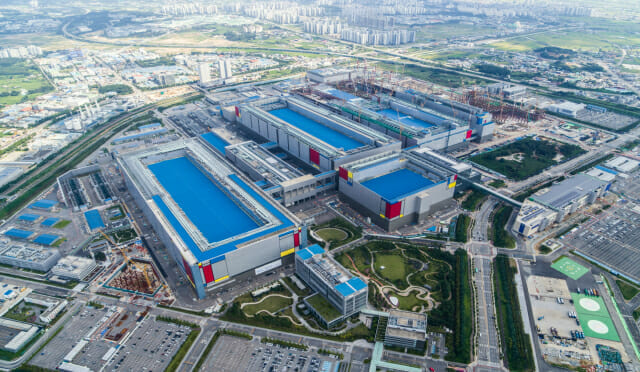
삼성전자는 폭발적인 AI 수요와 중장기 성장에 대비하기 위해 올해 연간 84조 4000억원 규모 시설투자를 집행할 예정이다.
부문별로 DS부문이 76조 8000억원, 디스플레이가 3조 9000억원 수준이다. DS부문 내 메모리는 견조한 AI 수요와 중장기 대응을 위한 신규 팹 등 인프라 확충에 나서고, 파운드리는 급증하는 AI·고성능컴퓨팅(HPC) 시장과 고객 수요에 대응하기 위해 미국 테일러 팹을 중심으로 투자할 계획이다.