보이스피싱 피해를 과실과 관계없이 통신사에게도 배상하게 하자는 주장은 법리로도, 실제 효과로도 뒷받침되지 않는다는 의견이 나왔다.
금융기관에 무과실 배상책임을 지운 영국에서 제도 시행 뒤 피해액이 19% 늘어난 반면, 국내에서는 배상책임 없이 차단을 강화해 올해 피해액이 절반 넘게 줄었다는 근거가 제시됐다.
법무법인 세종의 노진홍 변호사는 한국통신사업자연합회가 17일 개최한 세미나에서 “위험원을 지배하거나 운영하지 않는 주체에게 결과책임을 부과한 입법례는 없다”고 지적했다.
보이스피싱과 같은 전기통신금융사기가 발생할 경우 금융사가 피해액을 배상토록 하는 통신사기피해환급법 개정안이 국회서 논의되는 가운데, 금융업계에선 대포폰과 통신망으로 보이스피싱이 이뤄지는 만큼 통신사도 배상 책임이 있다는 주장을 펴고 있다.
노 변호사는 “살인 범죄가 일어났는데, 칼을 판매한 유통 매장과 제조한 공장에 살인죄를 묻는 것과 다르지 않다”고 비유했다.
즉, 통제할 수 없는 영역의 책임을 통신사에 묻는 것은 결과책임 원리와 정면으로 충돌한다는 설명이다.
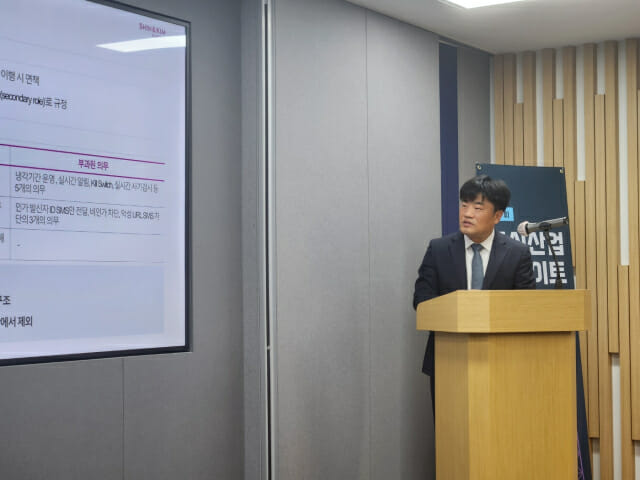
이를테면 자동차손해배상보장법은 자동차 운행자에게, 전자금융거래법은 금융기관에게, 제조물책임법은 제조업자에게 책임을 지운다. 위험을 직접 통제하는 쪽이 무과실 책임을 진다는 원칙이다.
통신서비스가 쓰였다는 사실만으로는 금융 피해와의 인과관계도 성립하지 않는다.
노 변호사는 “원인과 결과의 관계를 따지지 않고 책임을 지우는 것은 책임의 대상을 잘못 설정한 것”이라며 “보이스피싱에서 돈이 실제로 빠져나가는 이체와 대포통장 수취, 현금 인출은 모두 금융 시스템 안에서 일어나는데, 같은 논리라면 (보이스피싱 배상) 책임이 스마트폰 제조사와 플랫폼까지 끝없이 번지게 된다”고 설명했다.
통신비밀과도 정면으로 부딪친다. 통신비밀을 지키면 배상해야 하고, 배상을 피하려면 통화 내용을 들여다봐야 하는 모순이 생긴다. 즉 금융권의 주장은 이동통신사가 재산 보호를 명분으로 불법 감청을 요구하는 셈이다.
통신사 배상론이 근거로 드는 해외 사례도 실제로는 반대 방향을 가리키고 있다는 점이 눈길을 끈다.
싱가포르의 SRF 제도는 기관을 사칭한 문자로 가짜 사이트에 인증정보를 입력해 무단 이체가 일어난 경우만 다루고, 보이스피싱과 피해자가 속아 직접 송금한 사기는 대상에서 뺐다. 이 제도에서도 1차 책임은 금융기관이 지고, 통신사는 금융기관이 의무를 모두 지켰을 때만 SMS 채널에 한해 2순위로 책임을 진다.
노 변호사는 “싱가포르 사례의 결론만 따오는 것은 적용 범위와 책임 원리를 살피지 않은 왜곡된 인용”이라고 꼬집었다.
보이스피싱까지 포함하는 영국 제도는 통신사를 아예 배상 의무에서 뺐다. 영국은 피해자가 속아 직접 송금하는 앱 사기를 수법과 관계없이 의무배상 대상으로 삼되, 배상은 송금·수취 금융기관이 절반씩 나눠 지게 했다. 영국 결제시스템감독청(PSR)은 사기는 결제를 통해서만 완성되므로 금융기관이 핵심 역할이라고 설명하고 있다.
관련기사
- 통신사가 보이스피싱 배상하라고?…"불법 감청 강요하는 꼴”2026.09.30
- 수백명 울린 보이스피싱 총책, 국제공조에 덜미2026.10.28
- 보이스피싱 막고 응급환자 배치…생활 문제 해결사로 나선 AI2026.10.07
- SKT, 경찰청과 보이스피싱 차단...1638억원 피해 방지 성과2026.06.17
아울러 배상책임을 강화한다고 피해가 줄지도 않았다. 영국이 2024년 10월 의무배상제도를 시행한 뒤인 2025년 사기 건수는 24만 8070건으로 7%, 피해액은 5억 7600만파운드로 19% 늘었다. 금융기관에 강력한 책임을 지우고도 피해가 늘어난 상황에서 통신사로 책임을 넓히면 피해가 줄 것이라는 주장은 설득력이 없다는 뜻이다.
노 변호사는 “배상책임을 더한다고 통신사에 없던 탐지 기술이나 법적 권한이 생기지는 않는다”며 “금융기관 책임 법제화와 통신사 책임 확대는 별개의 문제인 만큼, 통신사 책임 확대가 필요한지와 효과가 있는지는 따로 검증해야 한다”고 밝혔다.