글로벌 메모리 반도체 시장 '풍향계' 마이크론이 시장 전망을 크게 웃도는 분기 실적을 기록하면서, 삼성전자와 SK하이닉스의 3분기 실적 기대감도 커지고 있다.
4일 업계에 따르면 삼성전자와 SK하이닉스는 3분기 역대급 영업이익을 거둘 것으로 점쳐진다. 최근 일각에서 불거진 스마트폰·PC 수요 둔화 우려와 '인공지능(AI) 고점론'을 완전히 불식하며 실적 우상향 기조를 이어갈 것이란 관측이다.
증권가에서는 원·달러 환율 하락 등 일부 비우호적 거시경제 변수에도 양사가 견조한 이익 체력을 증명할 것으로 내다보고 있다. 특히 삼성전자는 범용 D램 단가 상승세 유지와 AI 메모리 수요 확산이 맞물려 DS부문이 전체 실적 성장을 견인할 것으로 보인다.
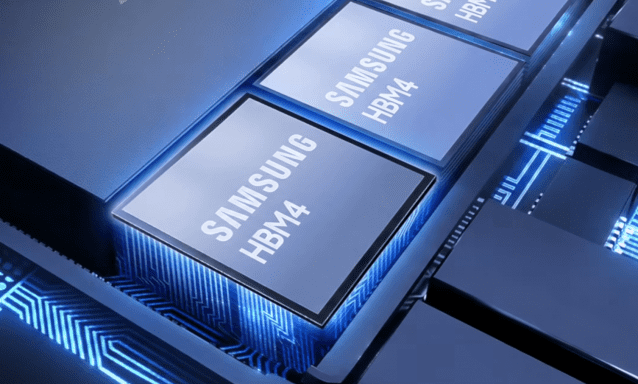
IBK투자증권은 삼성전자 3분기 실적과 관련해 "환율 영향 및 일부 비용 반영으로 이전 전망치를 소폭 하회할 수 있으나, AI 모델 진화에 따른 메모리 수요 증가는 지속되고 있다"며 "6세대 고대역폭메모리(HBM4) 시장 진입과 함께 분기 영업이익 100조원 시대를 여는 압도적 성과를 거둘 것"이라고 전망했다.
관련기사
- 마이크론 "2028년까지 메모리 부족"…'피크아웃' 우려 일축2026.10.01
- 마이크론, 4분기 매출 73.5조원... 전년비 379% 상승2026.10.01
- 마이크론, '역대 최대' 실적 경신 임박…AI메모리 수요 굳건2026.09.26
- 전영현 삼성전자 부회장 "에이전틱 AI, 일하는 방식·문화 바꿀 것"2026.09.30
SK하이닉스 역시 탄력적인 실적 상승세가 기대된다. HBM3E 출하 물량이 전사 차원에서 본격 확대되면서 또 한 번 실적 신기록 달성이 유력하게 거론된다.
신한투자증권은 "빅테크뿐 아니라 오픈AI 등 주요 AI 기업의 메모리 직접 구매 추진으로 대역폭 확장 수요가 지속되고 있다"며 "공급 안정성 레퍼런스를 바탕으로 HBM 시장 내 우려 대비 양호한 협의를 마무리하며 고객 저변을 계속 넓히고 있다"고 평가했다.