스마트폰과 태블릿 등 모바일 기기와 통신 관련 미국 반도체 기업인 퀄컴의 3분기(회계연도 기준 2026년 4분기) 실적이 스마트폰 사업 부진과 반도체 원가 상승 영향으로 하락했다.
4일(현지시간) 퀄컴이 공시한 자료에 따르면 3분기 매출은 103억 2200만 달러(약 13조 8934억원)로 전년 동기 112억 7000만달러(약 15조 1694억원) 대비 8% 감소했다.
이는 7월 말 제시한 자체 전망치인 97억~105억달러 범위에 부합했다. 다만 영업이익은 크게 감소했다.
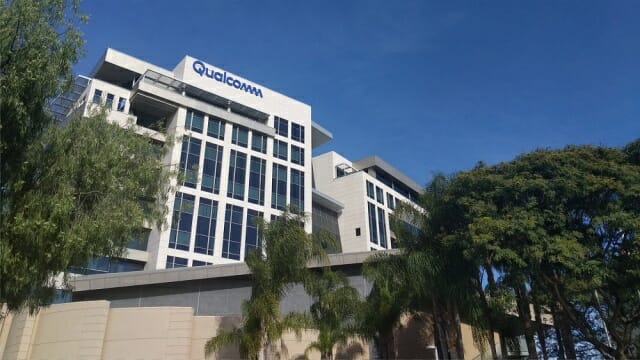
3분기 영업이익은 13억 5600만 달러(약 1조 8252억원)로 전년 동기 29억 1800만 달러(약 3조 9276억원)보다 54% 감소했다.
음성 및 데이터 통신, 네트워킹 등을 담당하는 퀄컴 CDMA 테크놀로지스(QCT) 부문 매출은 90억 1500만 달러(약 12조 1342억원)로 전년 동기 98억 2100만 달러(약 13조 2191억원)보다 8% 감소했다.
QCT 사업 내 핸드셋 매출은 51억 3700만 달러(약 6조 9144억원)로 전년 동기 69억 6100만 달러(약 9조 3695억원) 대비 26% 감소했다. 스마트폰 출하량이 줄고 애플이 아이폰18 프로 대부분의 물량에 자체 모뎀 'C2'를 도입한 것이 원인으로 꼽힌다.
반면 오토모티브 부문 매출은 19억 9000만 달러(약 2조 6785억원)로 전년 동기 10억 5300만 달러(약 1조 4173억원)보다 89% 늘었다. 퀄컴은 자동차 부문에서 분기 기준 처음으로 20억 달러 가까운 매출을 올렸다고 밝혔다.
IoT 부문 매출도 18억 8800만 달러(약 2조 5412억원)로 전년 동기 18억 700만 달러(약 2조 4322억원)보다 4% 증가했다.
자동차와 IoT 사업을 합친 매출은 전년 동기 대비 36% 성장했다. 스마트폰 중심의 사업 구조에서 벗어나 자동차용 반도체와 산업용·소비자용 IoT 솔루션으로 사업 영역을 넓히려는 전략이 성과를 내고 있다는 평가다.
특허 라이선스 사업을 담당하는 퀄컴 테크놀로지 라이선싱(QTL) 부문 매출은 13억 400만 달러(약 1조 7552억원)로 전년 동기 14억 900만 달러(약 1조 8965억원) 대비 7% 감소했다.
크리스티아노 아몬 퀄컴 최고경영자(CEO)는 "10월부터 시작되는 2027 회계연도가 비핸드셋 매출 성장의 전환점이 될 것"이라고 밝혔다. 또 데이터센터 사업 확대를 포함해 비핸드셋 매출이 전년 대비 60% 이상 성장할 것으로 예상했다.
특히 데이터센터 사업의 2027 회계연도 매출 목표로 50억 달러(약 6조 7300억원)를 재확인했다.
다만 반도체 업계 전반의 원가 상승은 부담 요인이다. 퀄컴은 웨이퍼 제조와 조립·테스트, 첨단 패키징, 메모리 및 기타 소재 전반에서 투입 비용이 상승하고 있다고 설명했다.

또 제품 가격에 원가 상승분을 반영하는 조치를 진행 중이며, 이러한 가격 정책의 효과는 2027 회계연도 하반기부터 본격적으로 반영될 것으로 예상했다.
퀄컴은 4분기(회계연도 기준 2027년 1분기) 매출을 104억~112억 달러(약 14조~15조 7520억원)로 전망했다.
관련기사
- 퀄컴 "스냅드래곤 X 기반 군용 노트북 미국에서 생산"2026.10.28
- 퀄컴, '산업 AI 엑스포'서 국내 IoT 협업 사례 소개2026.10.21
- 퀄컴-Arm 소송전, 1심 배심원단 "Arm 계약 위반" 인정2026.10.15
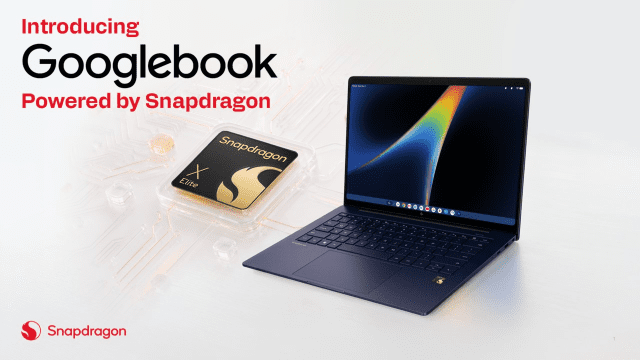
- 퀄컴·구글 AI 동맹…제미나이 품은 PC '구글북' 전격 공개2026.09.21
퀄컴 주가는 4일 정규장에서 전 거래일보다 5.33% 오른 173.19달러로 마감했다. 그러나 실적 발표 이후 시간외 거래에서는 7% 안팎 하락하며 160달러대로 내려갔다.
스마트폰 사업 부진과 반도체 원가 상승에 따른 수익성 악화 우려가 투자심리에 부담으로 작용한 것으로 풀이된다.