전 세계 주요 패널 업체 중 BOE와 이노룩스만 첨단 반도체 패키징 전략이 분명하다는 관측이 나왔다.
시장조사업체 옴디아는 이달 중순 중국에서 개최한 컨퍼런스에서 "대부분의 패널 업체가 첨단 반도체 패키징 시장을 어느 정도 평가했다"며 이처럼 밝혔다. 삼성디스플레이와 LG디스플레이의 반도체 패키징 기술에 대한 관심은 '중간'(medium)으로 분류했다.
여기서 말하는 첨단 반도체 패키징 기술은 팬아웃(FO)-패널레벨패키징(PLP)과 반도체 유리기판 등을 말한다. 최근 수익성이 떨어졌거나 가동을 중단한 액정표시장치(LCD) 팹을 다시 활용하기 위해, 또는 신사업을 모색하기 위해 국내외 패널 업체는 반도체 패키징에 관심을 보이고 있다.
반도체 패키징 기술에 관심이 '높음'(high)으로 분류된 패널 업체는 BOE와 이노룩스, 한스타, JDI 4곳이다. 이들 기업 중 BOE와 이노룩스 2곳은 관련 전략이 분명하다고 평가됐다.
옴디아는 BOE가 510x515mm 기판을 사용하는 파일럿 라인을 구축했고, 유리 코어 등 일부 제품 샘플을 잠재 고객에 보냈다고 밝혔다. 양산 시기는 빨라야 2028년 이후로 추정됐다.
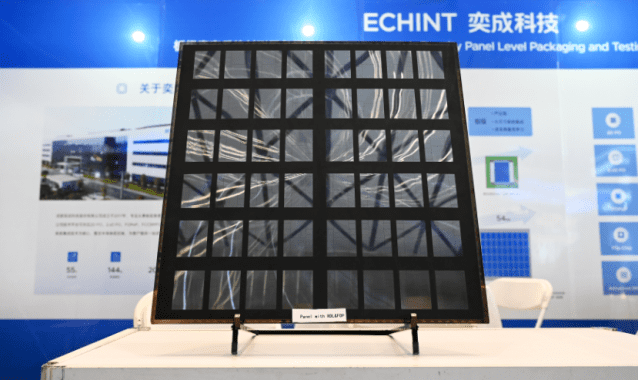
BOE는 510x515mm 라인을 여러 단계에 걸쳐 확대하는 것을 포함해 장기 전략을 수립했다고 평가됐다. BOE는 ES윈(ESWIN) 지분을 보유하고 있다. ES윈의 자회사 이친트(Echint)는 현재 600x600mm FO-PLP 개발 라인을 보유하고 있다. BOE는 마이크로 발광다이오드(LED) 공동패키징광학(CPO) 기술을 개발 중이고, 화웨이 자회사 하이실리콘과도 협력 중이다.
마이크로 LED CPO에서 마이크로 LED는 기존 광통신에서 사용하던 레이저 광원을 대체한다. CPO는 기존 메인보드 가장자리에 꽂던 광섬유 모듈(트랜시버)을 연산 칩과 같은 기판 위에 통합한다. 마이크로 LED CPO는 데이터 전송효율을 높일 수 있다.
이노룩스는 전력반도체(PMIC) FO-PLP를 만드는 팹1 가동률을 높이고 있다. 이노룩스는 팹4와 팹2는 매각했고, 팹3와 팹5 매각을 검토 중이다. 이노룩스는 지난 6월 TSMC, 이비덴과 CoPoS(Chip on Panel on Substrate) 협력 파트너십을 체결했다.
CoPoS는 사각형 유리 인터포저를 사용하는 유리기판 기술이다. 파트너십으로 이노룩스는 유리관통전극(TGV)에, 이비덴은 빌드업 층에 집중할 것으로 예상됐다. TSMC의 CoWoS(Chip on Wafer on Substrate)는 원형 실리콘 인터포저를 사용하는 점에서 CoPoS와 다르다.
관련기사
- 삼성전기·LG이노텍, 'KPCA쇼'서 AI용 대면적·유리기판 기술력 공개2026.09.09
- SKC, 앱솔릭스에 2810억원 출자…유리기판 사업화 속도2026.09.04
- LG이노텍, 유리기판 수요 본격화 시점 보수적으로…불확실 여전2026.01.11
- 삼성·SK·LG 모두 뛰어든 유리기판…"투자 검증 더 해봐야" 우려도2025.11.18
옴디아는 삼성디스플레이의 반도체 패키징 기술에 대한 관심이 중간이라고 평가했다. 이어 "(삼성그룹 계열사 중) 삼성전기가 삼성전자 반도체 사업을 지원하는 주요 패키징 업체"라며 "삼성디스플레이는 삼성전자와 함께 유리 인터포저 기술을 개발하고 있다"고 설명했다.
LG디스플레이의 반도체 패키징 기술에 대한 관심도 중간으로 추정됐다. 옴디아는 "LG전자가 LG이노텍 등 그룹 계열사와 전략·기술을 구체화하고 있다"고 밝혔다. 이어 "LG디스플레이가 가동을 중단한 팹을 반도체 패키징용으로 사용할 수 있다"며 "LG디스플레이는 일부 기술 개발에 관여할 수 있다"고 덧붙였다.